Экономика проекта
Контроль бюджета проекта, оценка фактических затрат и прогноз стоимости завершения. Разбор EVM, подсчет отклонений, как заметить финансовые проблемы до их появления.
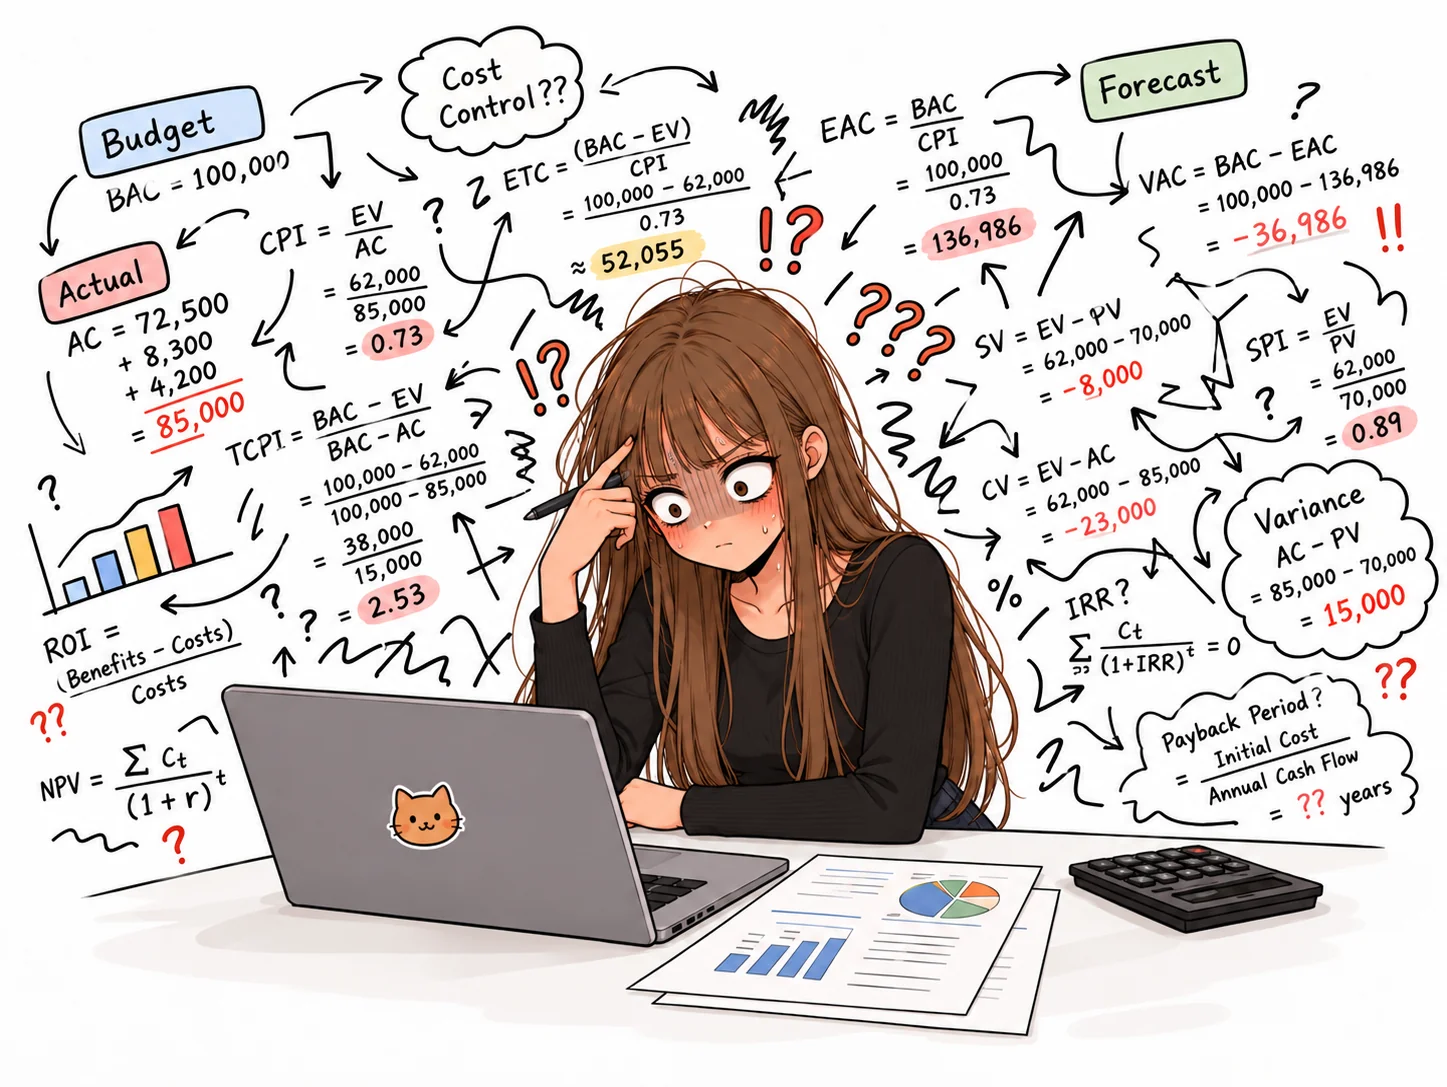
Бюджет согласован
Компания разрабатывает личный кабинет клиента. Смету согласовали, сроки утвердили, плановая себестоимость 1 млн рублей. Клиент платит 1,3 млн, ожидаемая прибыль 300 тысяч до учёта расходов, не включённых в смету. Осталось выполнить работы, уложиться в бюджет + ничего не пересчитывать задним числом.
Для финансового контроля важно различать выручку, себестоимость и фактические затраты. В себестоимость входят расходы на специалистов, подрядчиков, инфраструктуру и другие ресурсы. Если учитывать только часы разработчиков, итоговая экономика может неприятно удивить.
Допустим, прошло два месяца, команда потратила 500 тысяч рублей. Если выполнено 70% работ, то неплохо. Если только 30% = пора разбираться. Контролировать бюджет отдельно от фактического прогресса практически бессмысленно.
EVM: план-факт
Earned Value Management (EVM) — это метод управления освоенным объёмом. Он позволяет сопоставлять плановые затраты, стоимость выполненной работы и фактические расходы.
| Показатель | Что означает |
|---|---|
| BAC (Budget at Completion) | Утверждённый бюджет проекта |
| PV (Planned Value) | Плановая стоимость работ к отчётной дате |
| EV (Earned Value) | Бюджетная стоимость фактически выполненных работ |
| AC (Actual Cost) | Фактические затраты |
По плану к концу второго месяца команда должна была выполнить 50% работ, фактически завершила 40%, а потратила уже половину бюджета.
| Показатель | Значение |
|---|---|
| BAC | 1 000 000 ₽ |
| PV (50%) | 500 000 ₽ |
| EV (40%) | 400 000 ₽ |
| AC | 500 000 ₽ |
На выполнение работ бюджетной стоимостью 400 тысяч ушло 500 тысяч рублей. При этом команда ещё и отстаёт.
Важно корректно определять готовность задач. EV рассчитывается по утверждённой бюджетной стоимости выполненных работ, но не по количеству потраченных часов или выставленных клиенту счетов. Можно объявить функционал готовым на 90%, красиво поправить показатели и продолжить ждать его завершения ещё месяц.
Отклонения и индексы
EVM использует четыре основные метрики для оценки состояния проекта.
| Метрика | Формула | Результат |
|---|---|---|
| CV — отклонение по стоимости | EV − AC | −100 000 ₽ |
| SV — отклонение по графику | EV − PV | −100 000 ₽ |
| CPI — индекс стоимости | EV / AC | 0,80 |
| SPI — индекс графика | EV / PV | 0,80 |
Отрицательные CV и SV показывают перерасход относительно выполненного объёма и отставание от плана. Для индексов ориентир единица: значение ниже 1 означает неблагоприятное отклонение.
CPI = 0,80 означает, что на каждый потраченный рубль приходится 80 копеек освоенного объёма в бюджетной оценке. SPI = 0,80 показывает, что команда выполнила 80% от запланированного к текущей дате объёма. При этом SV измеряется в деньгах, а не в днях, и не позволяет напрямую определить дату завершения проекта.
Сами показатели причин не объясняют. Перерасход может возникнуть из-за ошибочной оценки, переделок или дорогих специалистов. Отставание из-за зависимостей, проблем с требованиями или согласованиями. Цифры позволяют обнаружить отклонение, дальше начинается работа проджекта.
Прогноз стоимости завершения
Знать о перерасходе полезно, но ещё интереснее понять, во сколько обойдётся весь проект. Для этого используется EAC (Estimate at Completion), то есть прогноз полной стоимости завершения.
Если текущая эффективность затрат сохранится:
EAC = BAC / CPI
1 000 000 / 0,80 = 1 250 000 ₽.
Рассчитываются стоимость оставшихся работ (ETC) и прогнозное отклонение от бюджета (VAC).
| Показатель | Формула | Результат |
|---|---|---|
| EAC | BAC / CPI | 1 250 000 ₽ |
| ETC | EAC − AC | 750 000 ₽ |
| VAC | BAC − EAC | −250 000 ₽ |
Прогноз зависит от предположений. Если перерасход вызван разовой проблемой, а оставшиеся работы планируется выполнить с первоначальной эффективностью, можно использовать другую формулу:
EAC = AC + (BAC − EV)
500 000 + (1 000 000 − 400 000) = 1 100 000 ₽.
Получим два сценария: 1,1 млн рублей при восстановлении плановой эффективности и 1,25 млн при сохранении текущей. Если условия существенно изменились, оставшийся объём нужно переоценить с командой, а не полагаться исключительно на формулу.
Посмотрим на экономику контракта. При фиксированной цене 1,3 млн рублей плановая прибыль составляла 300 тысяч. Если затраты достигнут 1,25 млн, останется всего 50 тысяч. Расчётная маржинальность снизится примерно с 23% до 4% при условии неизменной цены и одинакового состава учитываемых расходов.
Вроде бы проект пока прибыльный. Но запас прочности символический.
Что делать с результатами
Если EVM показывает перерасход, сначала проверяем исходные данные и причины отклонений. Затем переоцениваем оставшиеся работы, анализируем загрузку команды, стоимость подрядчиков, изменения требований и незапланированные переделки. По результатам обновляем прогноз и выбираем действия: перераспределить ресурсы, пересмотреть объём, согласовать допработы или скорректировать сроки.

Но метод подходит не каждому проекту. EVM требует утверждённого базового плана, достоверного учёта затрат и измеримого прогресса. На небольших проектах с постоянно меняющимися требованиями модель будет избыточной. Для T&M-контрактов дополнительно важны оплачиваемые часы, ограничения бюджета клиента и фактическая прибыльность: EVM не заменяет коммерческую отчётность.
Я бы обращала внимание на динамику показателей и прогноз завершения. Разовое отклонение ещё можно объяснить особенностями этапа, но устойчивое снижение CPI уже повод пересмотреть экономику проекта, пока остаётся возможность повлиять на результат.
Сообщить руководству о перерасходе, когда бюджет уже закончился = конечно, тоже отчётность. Но с управлением финансами она имеет довольно мало общего.
Я менеджерка проектов. Пишу о работе с клиентами и командами, делюсь опытом и наблюдениями.
Материалы сайта носят информационно-аналитический характер, отражают профессиональный опыт, личные мнения и субъективные оценки автора. Рекомендации не являются универсальными правилами и могут требовать адаптации к конкретным условиям, договорённостям и рабочим процессам. Анализ профессиональных практик, продуктов и управленческих решений направлен на обсуждение их эффективности, а не на умаление чести, достоинства или деловой репутации. Примеры могут быть вымышленными, обобщёнными или обезличенными, а их использование не предполагает раскрытия конфиденциальной информации.